


Inventario obsoleto: definición, ejemplos y cómo gestionarlo
El inventario obsoleto representa un desafío para la gestión logística. La evolución del mercado, los productos y las preferencias de los clientes afectan las posibilidades de comercialización de los productos. Identificar estas situaciones a tiempo resulta clave para tomar decisiones sobre el inventario y evitar la acumulación de referencias que ya no responden a las necesidades de la empresa.
En este artículo explicaremos qué es el stock obsoleto, cuáles son sus causas, cómo identificarlo y calcular su valor, cómo prevenirlo y cómo un sistema WMS para logística de almacenes contribuye a evitarlo.
¿Qué es el inventario obsoleto?
El inventario obsoleto comprende los productos terminados, las materias primas, los componentes y otros artículos que han perdido su utilidad o ya no tienen demanda y que, en la práctica, ya no pueden venderse ni utilizarse en las operaciones de una empresa. Esta situación puede deberse a los cambios tecnológicos, los cambios en las preferencias de los consumidores, el deterioro de los productos o una planificación deficiente de la demanda.
No debe confundirse con el exceso de inventario (sobrestock), que excede las necesidades previstas pero todavía mantiene posibilidades de comercialización o un uso viable, ni con el inventario de baja rotación, que permanece almacenado por más tiempo del previsto. Sin embargo, ambas situaciones pueden aumentar el riesgo de obsolescencia si los productos dejan de tener demanda o utilidad. Esta relación se refleja en clasificaciones habituales en la gestión de inventarios, como SLOB (slow-moving and obsolete), E&O (excess and obsolete) u OSMI (obsolete and slow-moving inventory).
¿Cómo afecta el inventario obsoleto a una empresa? Inmoviliza capital de trabajo y afecta el flujo de caja, aumenta los costos de almacenamiento y mantenimiento, ocupa espacio útil en la bodega, reduce la rentabilidad y puede obligar a ajustar la valoración contable del inventario.
Tratamiento contable del inventario obsoleto
El tratamiento contable del inventario obsoleto depende de la normatividad aplicable en cada país. En términos generales, cuando los inventarios pierden valor y se estima que no podrán venderse o utilizarse por el valor inicialmente previsto, las empresas pueden verse obligadas a reconocer una pérdida por deterioro de inventarios y reducir su valor contable. Este ajuste permite que el valor registrado refleje el valor que la organización espera recuperar mediante su venta o utilización.
¿Cuáles son las causas de la obsolescencia del inventario?
La obsolescencia del inventario no siempre tiene una única causa. Algunas decisiones internas y cambios en el mercado aumentan el riesgo de que los productos pierdan demanda, utilidad o posibilidades de comercialización. Estos son algunos de los factores más comunes:
- Errores de compra. Adquirir cantidades superiores a las necesarias puede generar un exceso de inventario que, si no logra comercializarse, puede terminar volviéndose obsoleto.
- Pronóstico de la demanda impreciso. Sobrestimar las ventas puede llevar a adquirir o producir más mercancía de la que el mercado puede absorber.
- Tiempos de entrega imprecisos. Un retraso puede dejar un producto fuera del periodo de demanda y aumentar el riesgo de obsolescencia, especialmente cuando se trata de productos estacionales o de ciclo de vida corto.
- Sistemas de gestión de inventarios inadecuados. La falta de visibilidad del inventario dificulta identificar oportunamente los productos de baja rotación y actuar antes de que se conviertan en stock muerto o queden obsoletos.
- Diseño deficiente. Si un artículo presenta fallas con frecuencia o no satisface las expectativas, su demanda tiende a disminuir, lo que puede generar un sobrestock que, con el tiempo, puede convertirse en inventario obsoleto.
- Cambios rápidos en las preferencias de los clientes. Las empresas deben monitorear el mercado y las nuevas tendencias para anticiparse a la competencia, especialmente en determinados sectores.
- Fin del ciclo de vida del producto. La sustitución o el retiro de una referencia puede dejar sin demanda o utilidad las unidades, los componentes o los materiales asociados que permanecen almacenados.
- Avances tecnológicos. La aparición de nuevas tecnologías hace que determinados productos, componentes o materiales queden obsoletos.
Cómo identificar el inventario obsoleto: ejemplos
Para identificar el inventario obsoleto, es necesario analizar el tiempo que los productos llevan almacenados, su rotación y el comportamiento de las ventas. El análisis de la obsolescencia del inventario también tiene en cuenta el ciclo de vida de los productos, los cambios tecnológicos, las preferencias de los consumidores y el deterioro físico de los artículos. Una rotación baja o una disminución sostenida de las ventas pueden ser señales de alerta, aunque estas señales no significan necesariamente que un artículo sea obsoleto.
Estos son algunos ejemplos de inventario obsoleto:
- Componentes en desuso. Piezas destinadas a un modelo que ya no se fabrica.
- Productos tecnológicamente obsoletos. Dispositivos sustituidos por nuevas alternativas, lo que ha provocado una disminución de su demanda.
- Artículos sujetos a tendencias. Prendas o accesorios que ya no generan interés entre los consumidores.
- Materias primas deterioradas. Materiales que han perdido las propiedades necesarias para utilizarse en los procesos de producción.
Cómo calcular el valor del inventario obsoleto
Una vez identificado el stock obsoleto, las empresas pueden calcular su valor a partir de las unidades afectadas y su costo:
| Valor del inventario obsoleto = Unidades obsoletas x costo unitario |
También puede calcularse qué porcentaje representan estos productos respecto al inventario total:
Porcentaje de inventario obsoleto =
|
Por ejemplo, si una empresa cuenta con 10.000 euros en inventario obsoleto y el valor total de su inventario asciende a 200.000 euros, el stock obsoleto representa el 5% del inventario total.
Este cálculo permite cuantificar el inventario obsoleto, pero no equivale necesariamente a la pérdida contable que este genera. Su valoración contable dependerá del valor que se espere recuperar y de la normatividad aplicable.
¿Qué hacer con el inventario obsoleto?
Antes de retirar el inventario obsoleto, es recomendable evaluar su estado y determinar si todavía existen posibilidades de comercialización, aprovechamiento o recuperación de valor. Según los resultados de esta evaluación, la empresa puede optar por distintas alternativas:
- Comercializarlo nuevamente o aplicar descuentos. Cuando aún existen posibilidades de comercialización, reducir los precios o recurrir a canales alternativos puede facilitar la venta de los productos.
- Agruparlo con otros productos o liquidarlo. Ofrecer promociones o crear lotes facilita su comercialización y libera espacio en la bodega.
- Devolverlo al proveedor. En algunos casos, es posible negociar la devolución o sustitución de determinados insumos.
- Reutilizarlo. Algunos productos, componentes o materiales pueden destinarse a otros usos dentro de la propia organización.
- Donarlo. Los productos que todavía se encuentran en buen estado pueden donarse a terceros que puedan aprovecharlos.
- Reciclarlo o desecharlo. Si no existe una alternativa viable, es posible recuperar sus materiales mediante el reciclaje o, como último recurso, desecharlos de manera adecuada.
- Darlo de baja. Si los productos dejan de tener valor y se retiran definitivamente, su baja deberá registrarse conforme a la normatividad contable aplicable.
¿Cómo prevenir la obsolescencia del inventario?
Una mayor visibilidad y un mejor control permiten detectar riesgos de obsolescencia y tomar medidas antes de que los productos pierdan su utilidad o sus posibilidades de comercialización.
- Controlar los niveles de inventario en tiempo real. Si el personal de la cadena de suministro dispone de información actualizada sobre el estado de cada SKU, puede determinar con mayor precisión cuándo hacer nuevos pedidos o aplicar promociones.
- Optimizar los niveles de stock y la reposición. Adaptar las cantidades almacenadas y los pedidos a la demanda real evita la acumulación de inventario innecesario.
- Mejorar el pronóstico de la demanda. Contar con pronósticos precisos es fundamental, por lo que es necesario analizar factores como el historial de la demanda y las tendencias estacionales.
- Aplicar FIFO o FEFO cuando corresponda. Implementar las estrategias de gestión del stock FIFO (first in, first out) y FEFO (first expired, first out) ayuda a reducir el riesgo de que los productos pierdan su utilidad. FIFO prioriza la salida de los productos que llevan más tiempo almacenados, mientras que FEFO prioriza los productos con la fecha de vencimiento más cercana.
Cómo el software de gestión de inventarios ayuda a prevenir el stock obsoleto
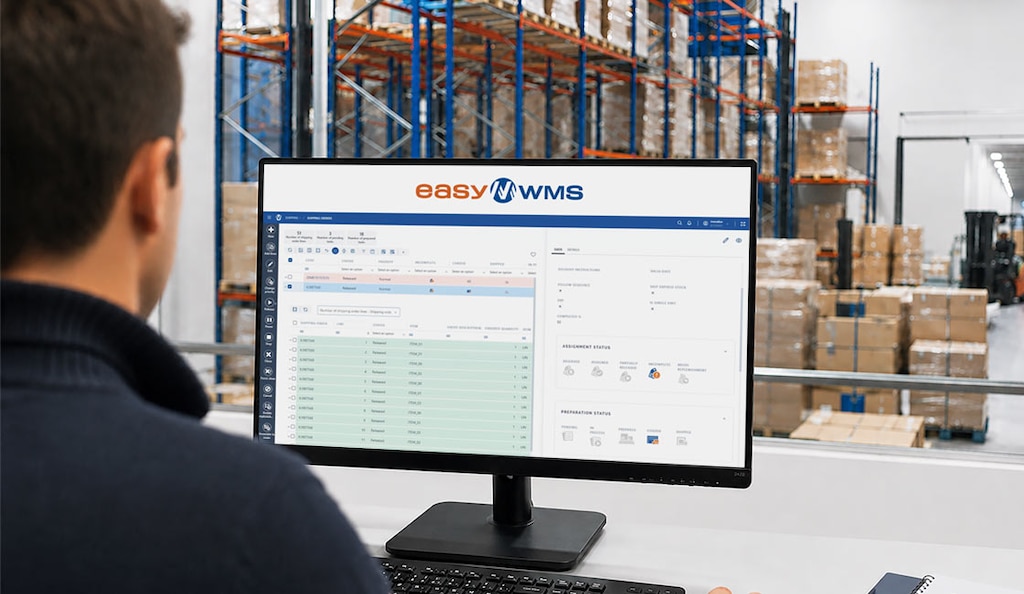
Un sistema para logística de almacenes mejora la visibilidad del inventario al ofrecer información actualizada sobre los productos en bodega, su ubicación y sus movimientos. Easy WMS de Mecalux facilita la trazabilidad de la mercancía desde su recepción hasta su despacho y permite hacer seguimiento de aspectos como el tiempo de almacenamiento, los lotes y las fechas de vencimiento.
Estos datos ayudan a identificar referencias que llevan demasiado tiempo en bodega o tienen un mayor riesgo de volverse obsoletas, ya sea en centros logísticos con operaciones manuales o en instalaciones totalmente automatizadas. Además, el WMS puede implementar estrategias como FIFO o FEFO para dar prioridad al despacho de determinados productos y evitar que permanezcan en la bodega más tiempo del necesario.
La información sobre los niveles de inventario y la rotación de los productos también facilita la toma de decisiones sobre la reposición, porque permite ajustar los nuevos pedidos y evitar la acumulación de productos de baja rotación.
La clave: anticiparse al inventario obsoleto
La obsolescencia no siempre puede evitarse, pero es posible reducir su impacto mediante una gestión proactiva del inventario. Contar con información precisa y actualizada permite identificar riesgos a tiempo y tomar decisiones antes de que los productos pierdan sus posibilidades de comercialización o su utilidad. Para ello, las empresas pueden implementar las siguientes medidas:
- Monitorear periódicamente la antigüedad y la rotación del inventario
- Ajustar las compras y la reposición a la demanda
- Definir una estrategia para gestionar el inventario obsoleto
- Utilizar un WMS para mejorar la trazabilidad y la visibilidad de la cadena de suministro
5 preguntas frecuentes sobre el inventario obsoleto
¿Cuándo se considera que un inventario está obsoleto?
Un inventario se considera obsoleto cuando los productos que lo componen ya no tienen posibilidades de comercialización ni de uso para la empresa. Esta situación puede deberse a avances tecnológicos, cambios en las preferencias de los clientes, deterioro de los productos o errores en el pronóstico de la demanda.
¿Qué impacto tiene el inventario obsoleto en las empresas?
El stock obsoleto representa recursos económicos inmovilizados en productos sin posibilidades de comercialización y genera costos adicionales por su almacenamiento y mantenimiento. Además, ocupa espacio que podría destinarse a otras referencias, reduce la rentabilidad y puede afectar el valor contable del inventario.
¿Qué es el gasto por inventario obsoleto? (pérdida por deterioro de inventarios)
Cuando un producto se vuelve obsoleto, su valor puede quedar por debajo del registrado inicialmente. Según la normatividad contable aplicable, puede ser necesario reconocer esta pérdida de valor como un gasto en los estados financieros, lo que reduce el valor contable del inventario.
¿Qué relación hay entre inventario obsoleto, exceso de inventario e inventario de baja rotación?
El exceso de inventario y el inventario de baja rotación pueden volverse obsoletos si los productos dejan de tener demanda o utilidad. Esta relación se refleja en clasificaciones como E&O (excess and obsolete), SLOB (slow-moving and obsolete) y OSMI (obsolete and slow-moving inventory).
¿Qué debe hacer una empresa para evitar el stock obsoleto?
Para evitar el stock obsoleto, una empresa debe ajustar los niveles de inventario y la reposición a la demanda, monitorear la rotación y aplicar métodos como FIFO o FEFO. Un sistema WMS para logística de almacenes proporciona visibilidad y trazabilidad para identificar oportunamente productos que corren el riesgo de perder sus posibilidades de comercialización.